


将来のために、何か始めたい。
でも、投資ってちょっとこわい? よくわからない?
そんなあなたにこそ伝えたい「NISAがよかね!なおはなし」。


将来のために、何か始めたい
でも、投資ってちょっとこわい?
よくわからない?
そんなあなたにこそ伝えたい
「NISAがよかね!なおはなし」
Episode 0118年後のプレゼント!


Episode 0118年後のプレゼント!
お子さまが大人になるまでの18年。
その時間を味方に、
未来のお金を少しずつ育ててみませんか?
早く始める「つみたて」の
ヒントを紹介します。
長いようであっという間のお子さまの成長。
思い出をつみたてるように、お子さまのための資産も一緒につみたてませんか?
お子さまの成長にそって、「未来」「お金」「思い出」のつみたてをイメージしてみてください。

-
-
大学生活や海外留学など、なにかとお金がかかる時期も、
もし長期積立で運用益をつみあげることができていれば大きな助けになります。
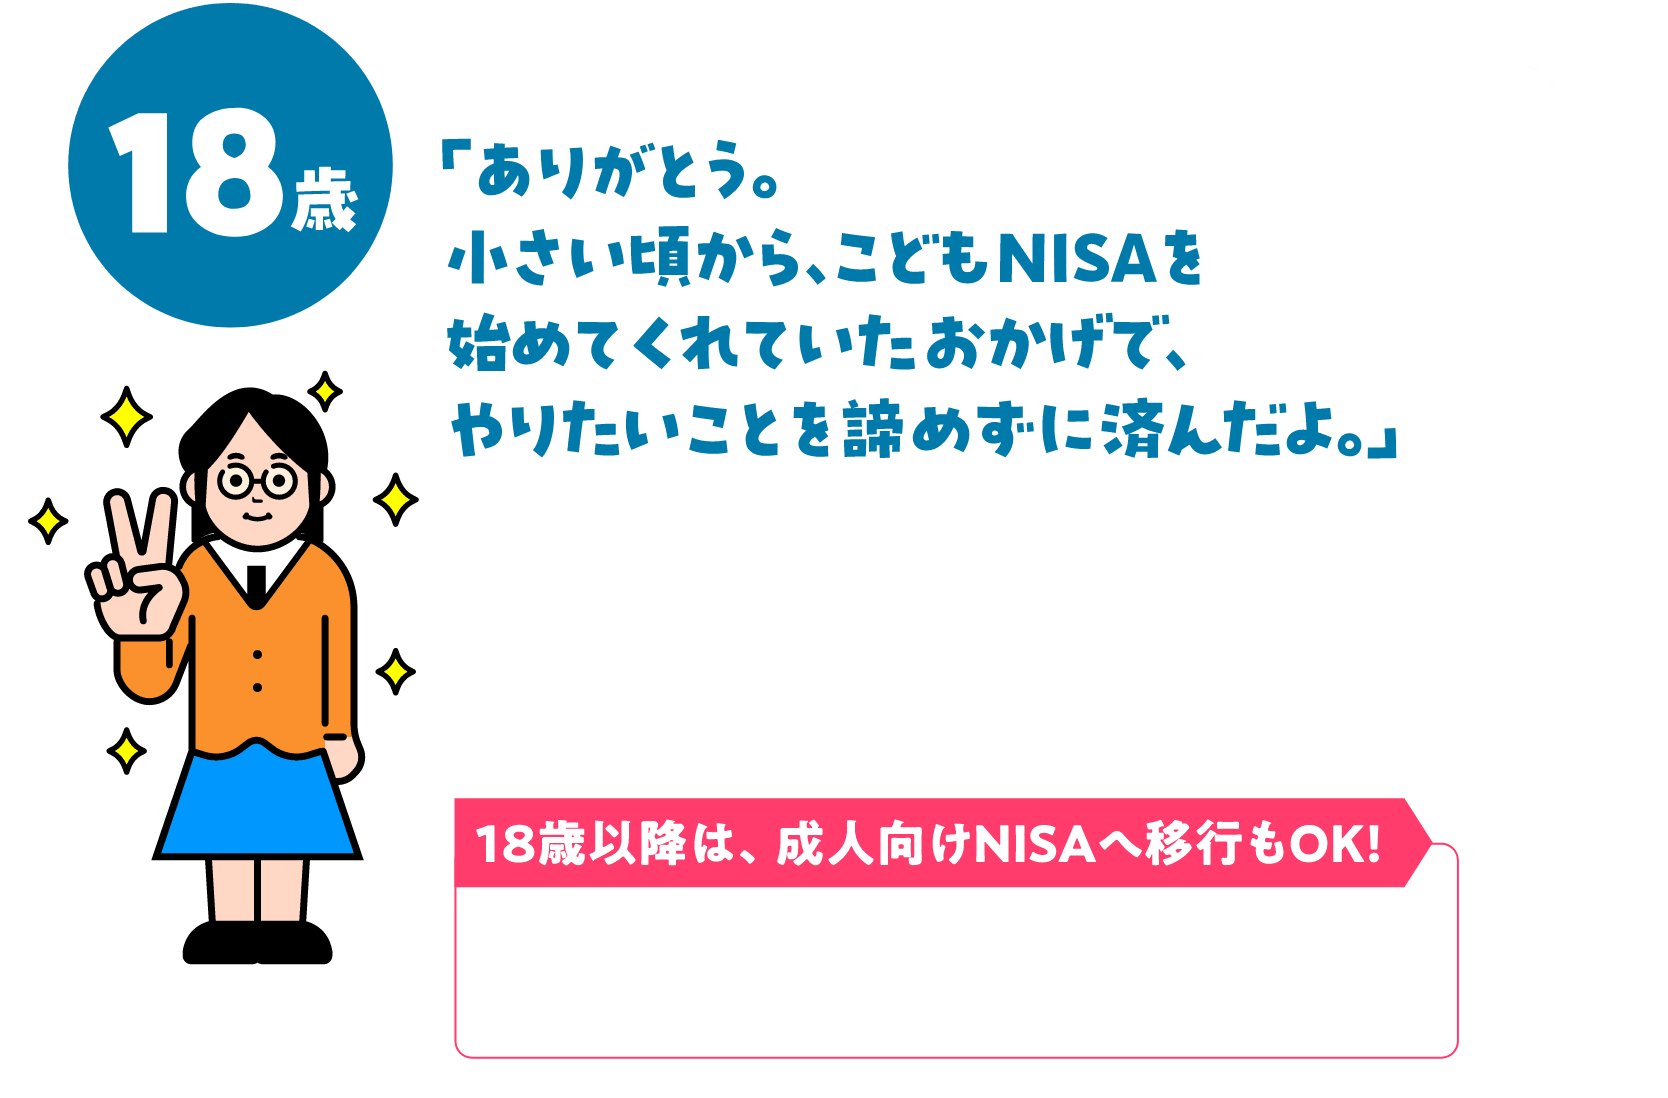
「少額からでも、できるだけ早く始める」が重要です。こどもNISAは、18歳で成人向けNISAへ自動移行。
払い出し制限も解除されます。 -
祖父母の方がお孫さんの将来のために、
父母と相談しながら、
こどもNISAの資金の一部を負担することも可能。
3世代で叶える夢の大きなチカラに。たとえば「生前贈与」としてこどもNISAの資金を贈るという
方法も。
暦年課税は年間110万円の基礎控除の範囲内であれば、
原則として贈与税はかかりません。
こどもNISAの年間非課税投資枠は60万円で、他に贈与
を受けていない限り贈与税はかからないと考えられます。 -
中学・高校に向けて、だんだん将来のことを
考える時間も増えていきます。
将来の夢もかなり具体的になってきている
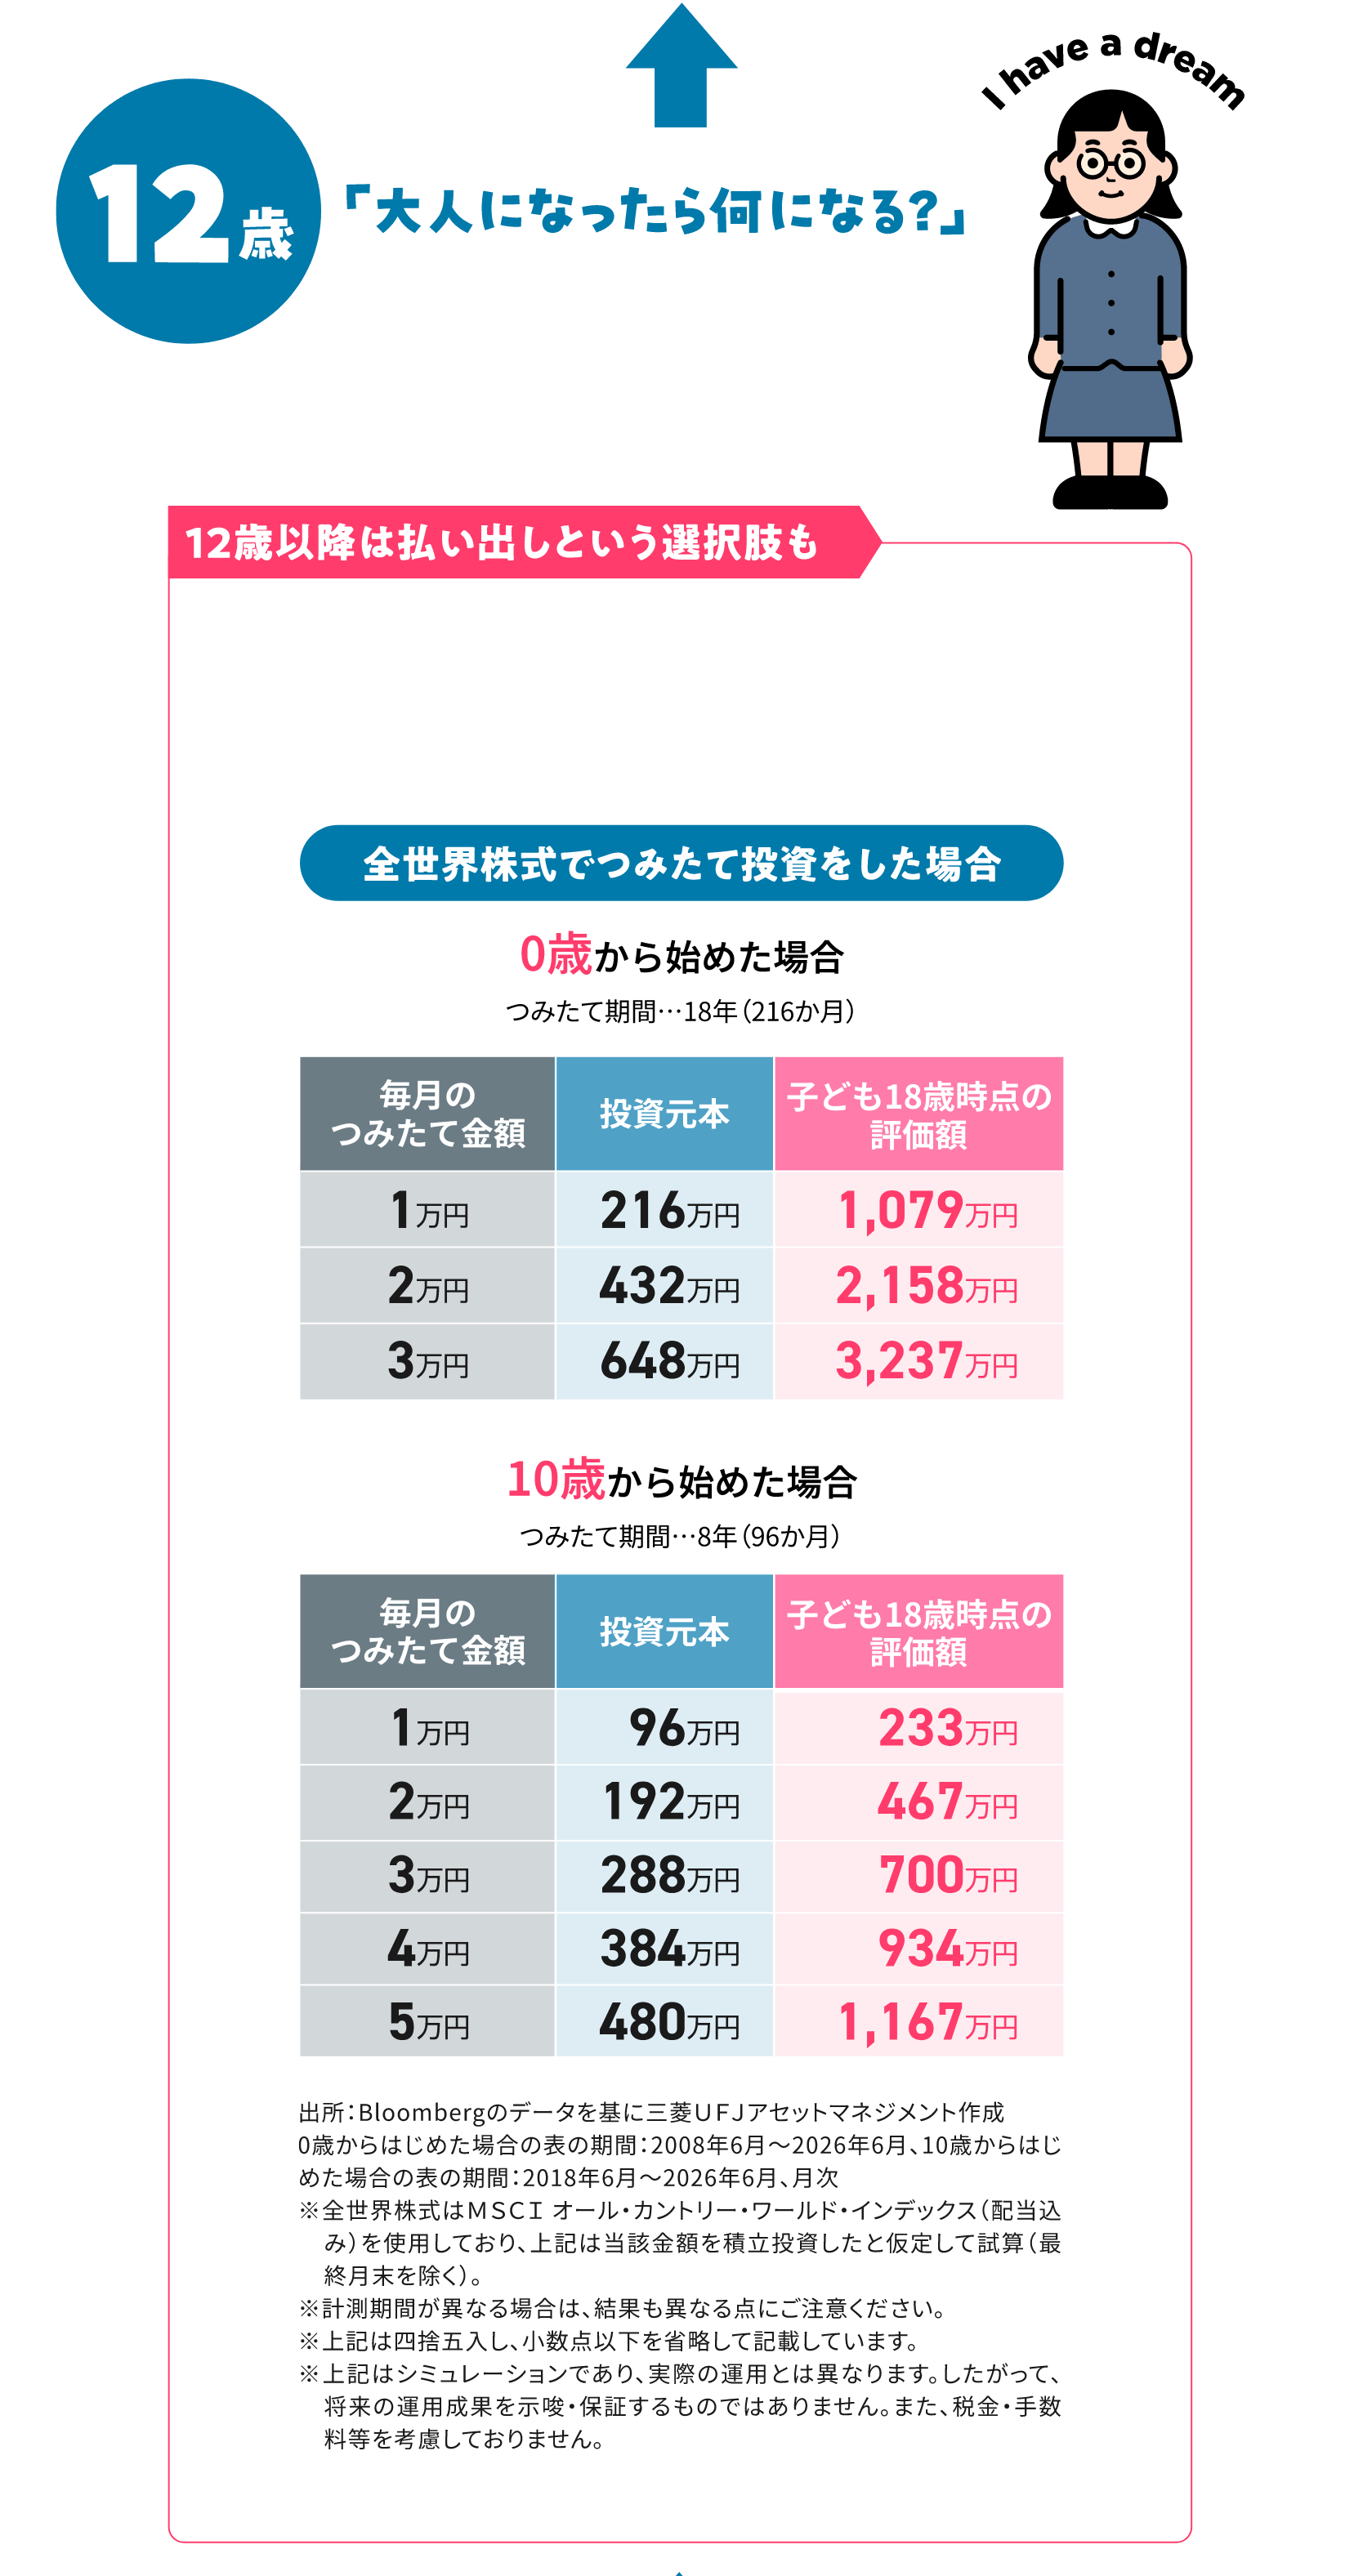
お子さまもいるかもしれません。こどもNISAでは12歳以降、一定の条件のもとで払い出しが可能
になります。お子さまの未来のビジョンに合わせていろいろな投
資のカタチを選択できます。
そのためにも、やっぱり早く始めることが重要です。 -
小学校入学。
ついこの間まで赤ちゃんだったのに、
子どもの成長は本当にあっという間です。こどもNISAは資産形成の手段としてだけでなく、お金の使い方、
増やし方、社会とのつながりを学ぶ絶好の教材にもなります。
“知識のつみたて”も同時にできる点も魅力です。 -
子どもの夢はコロコロ変
わっちゃいますが、
応援
したい気持ちはずっと変
わらない。
コツコツ“時
間をつみたてる”のも、
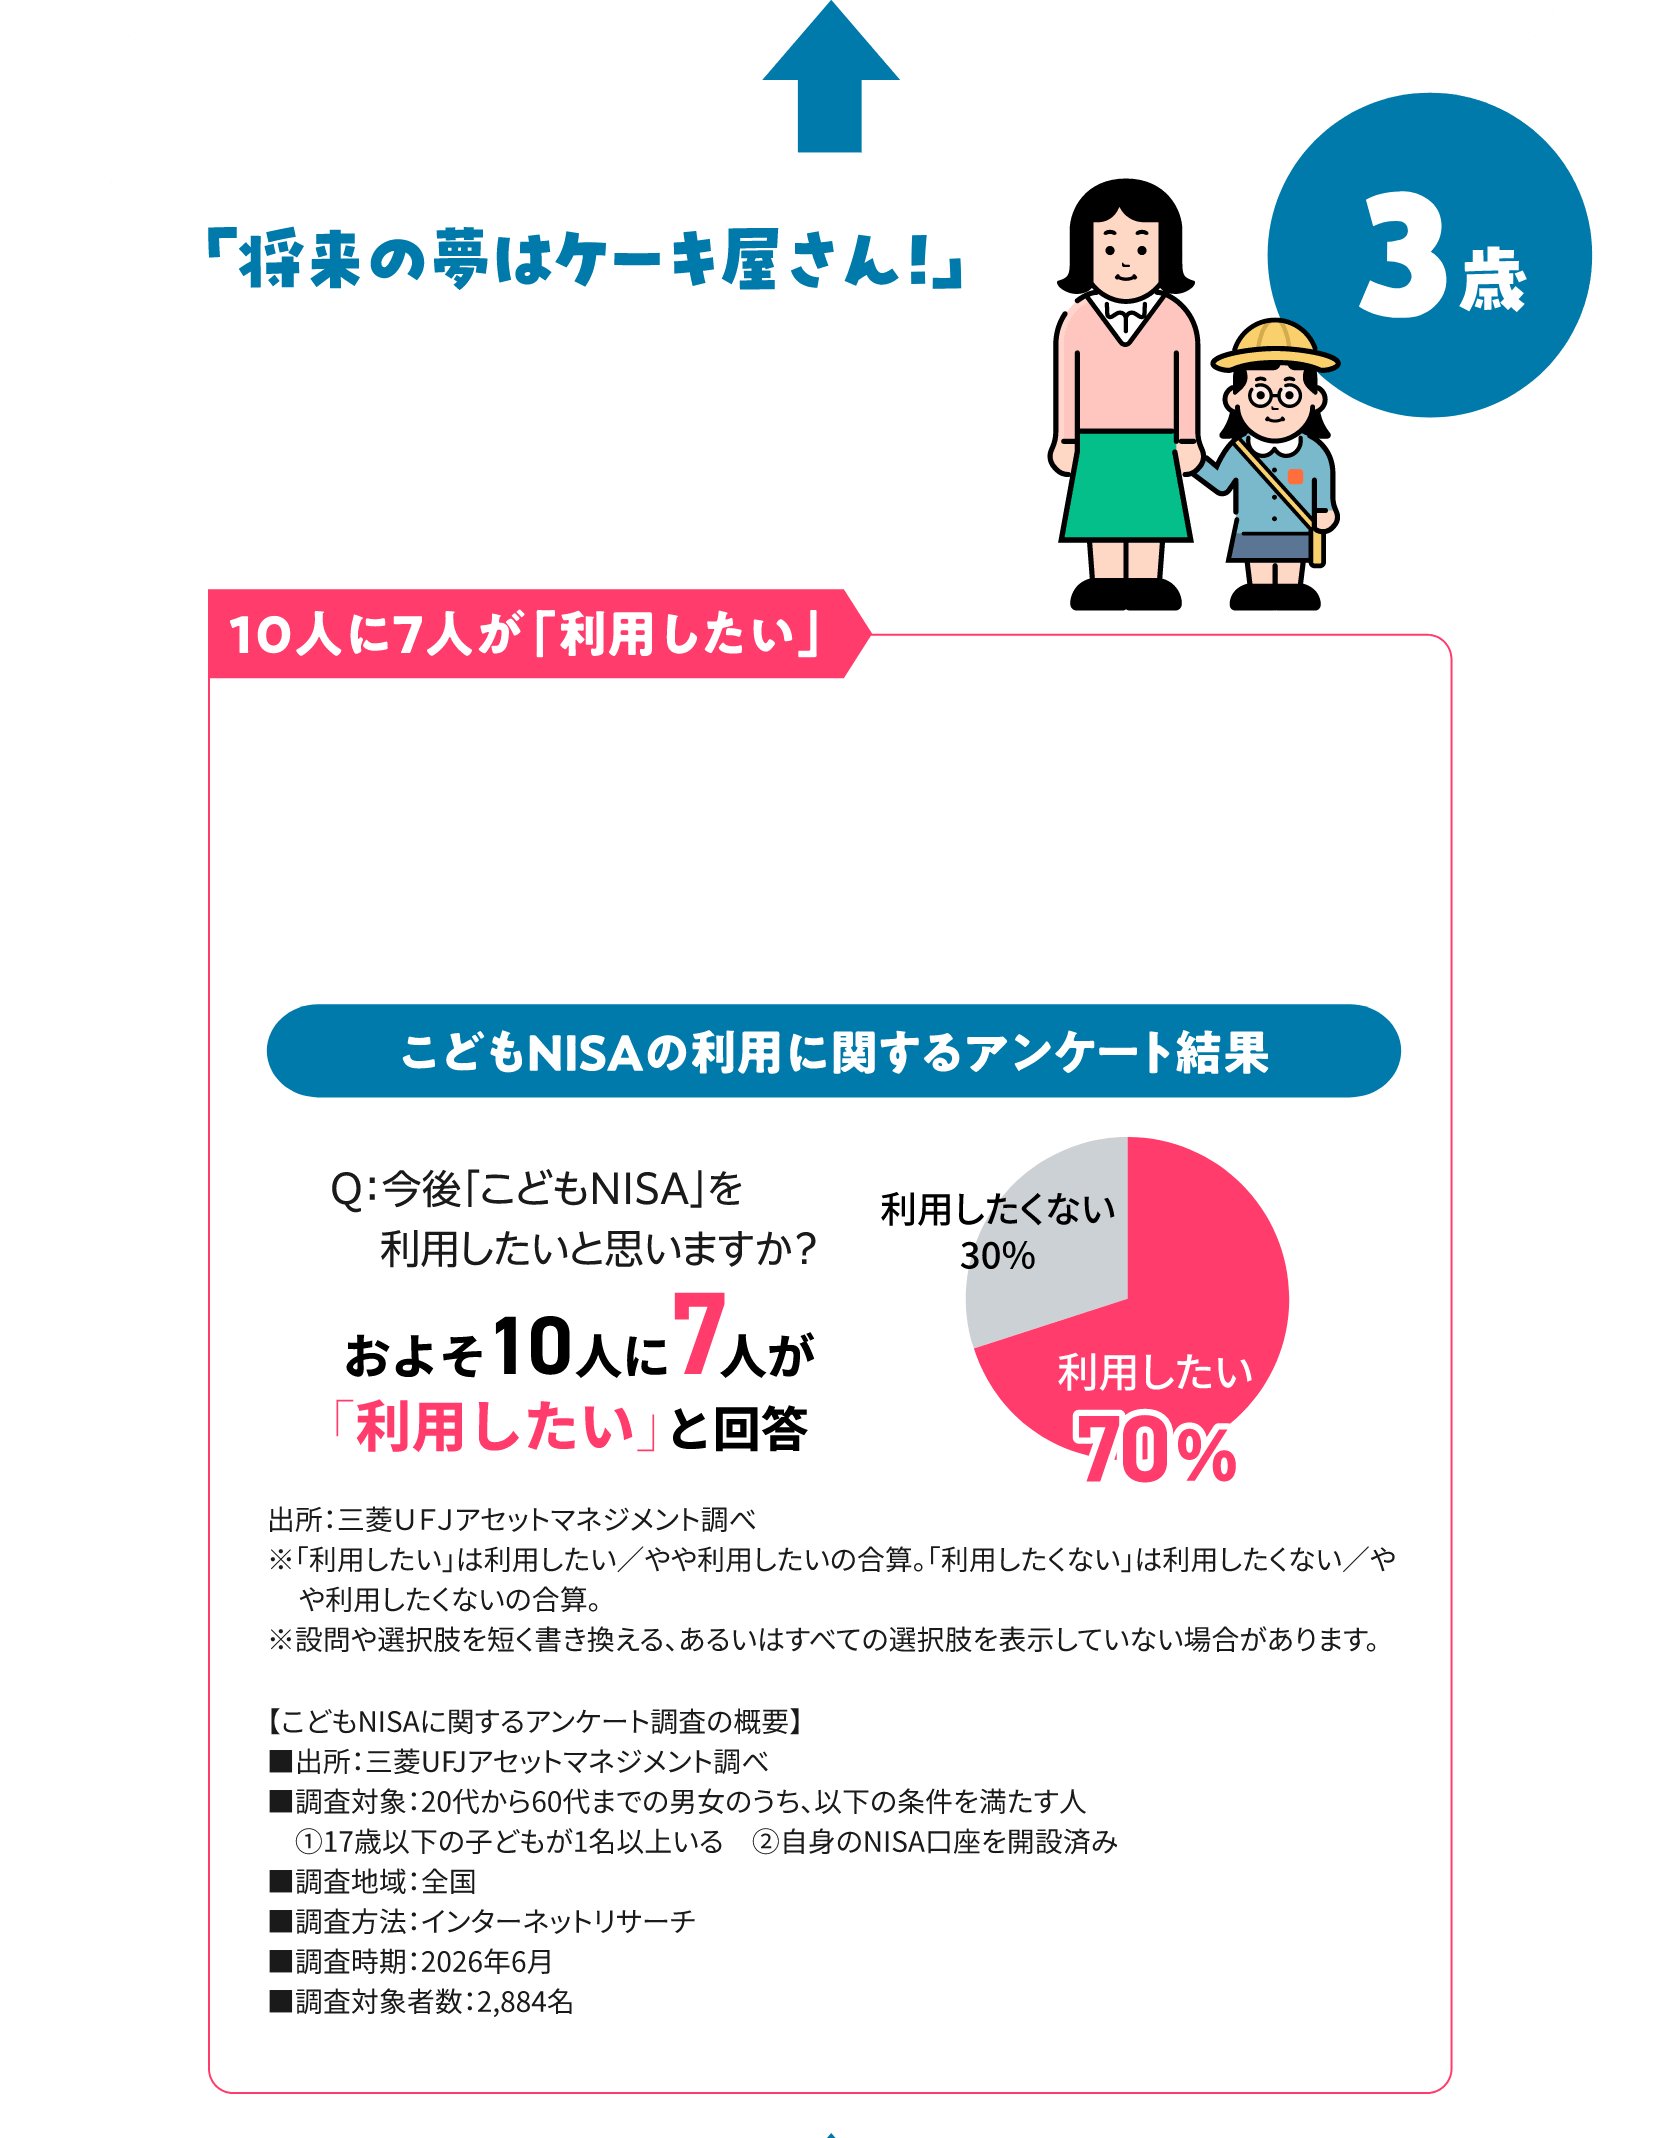
ひとつの応援のカタチかもしれません。「今後こどもNISAを利用したいと思いますか?」というアンケート
では、なんと10人に7人が「利用したい」と回答。
「非課税」で子どもが成人すればそのまま成人向けNISAに移行
できる点においてもやはり魅力的な制度といえます。 -
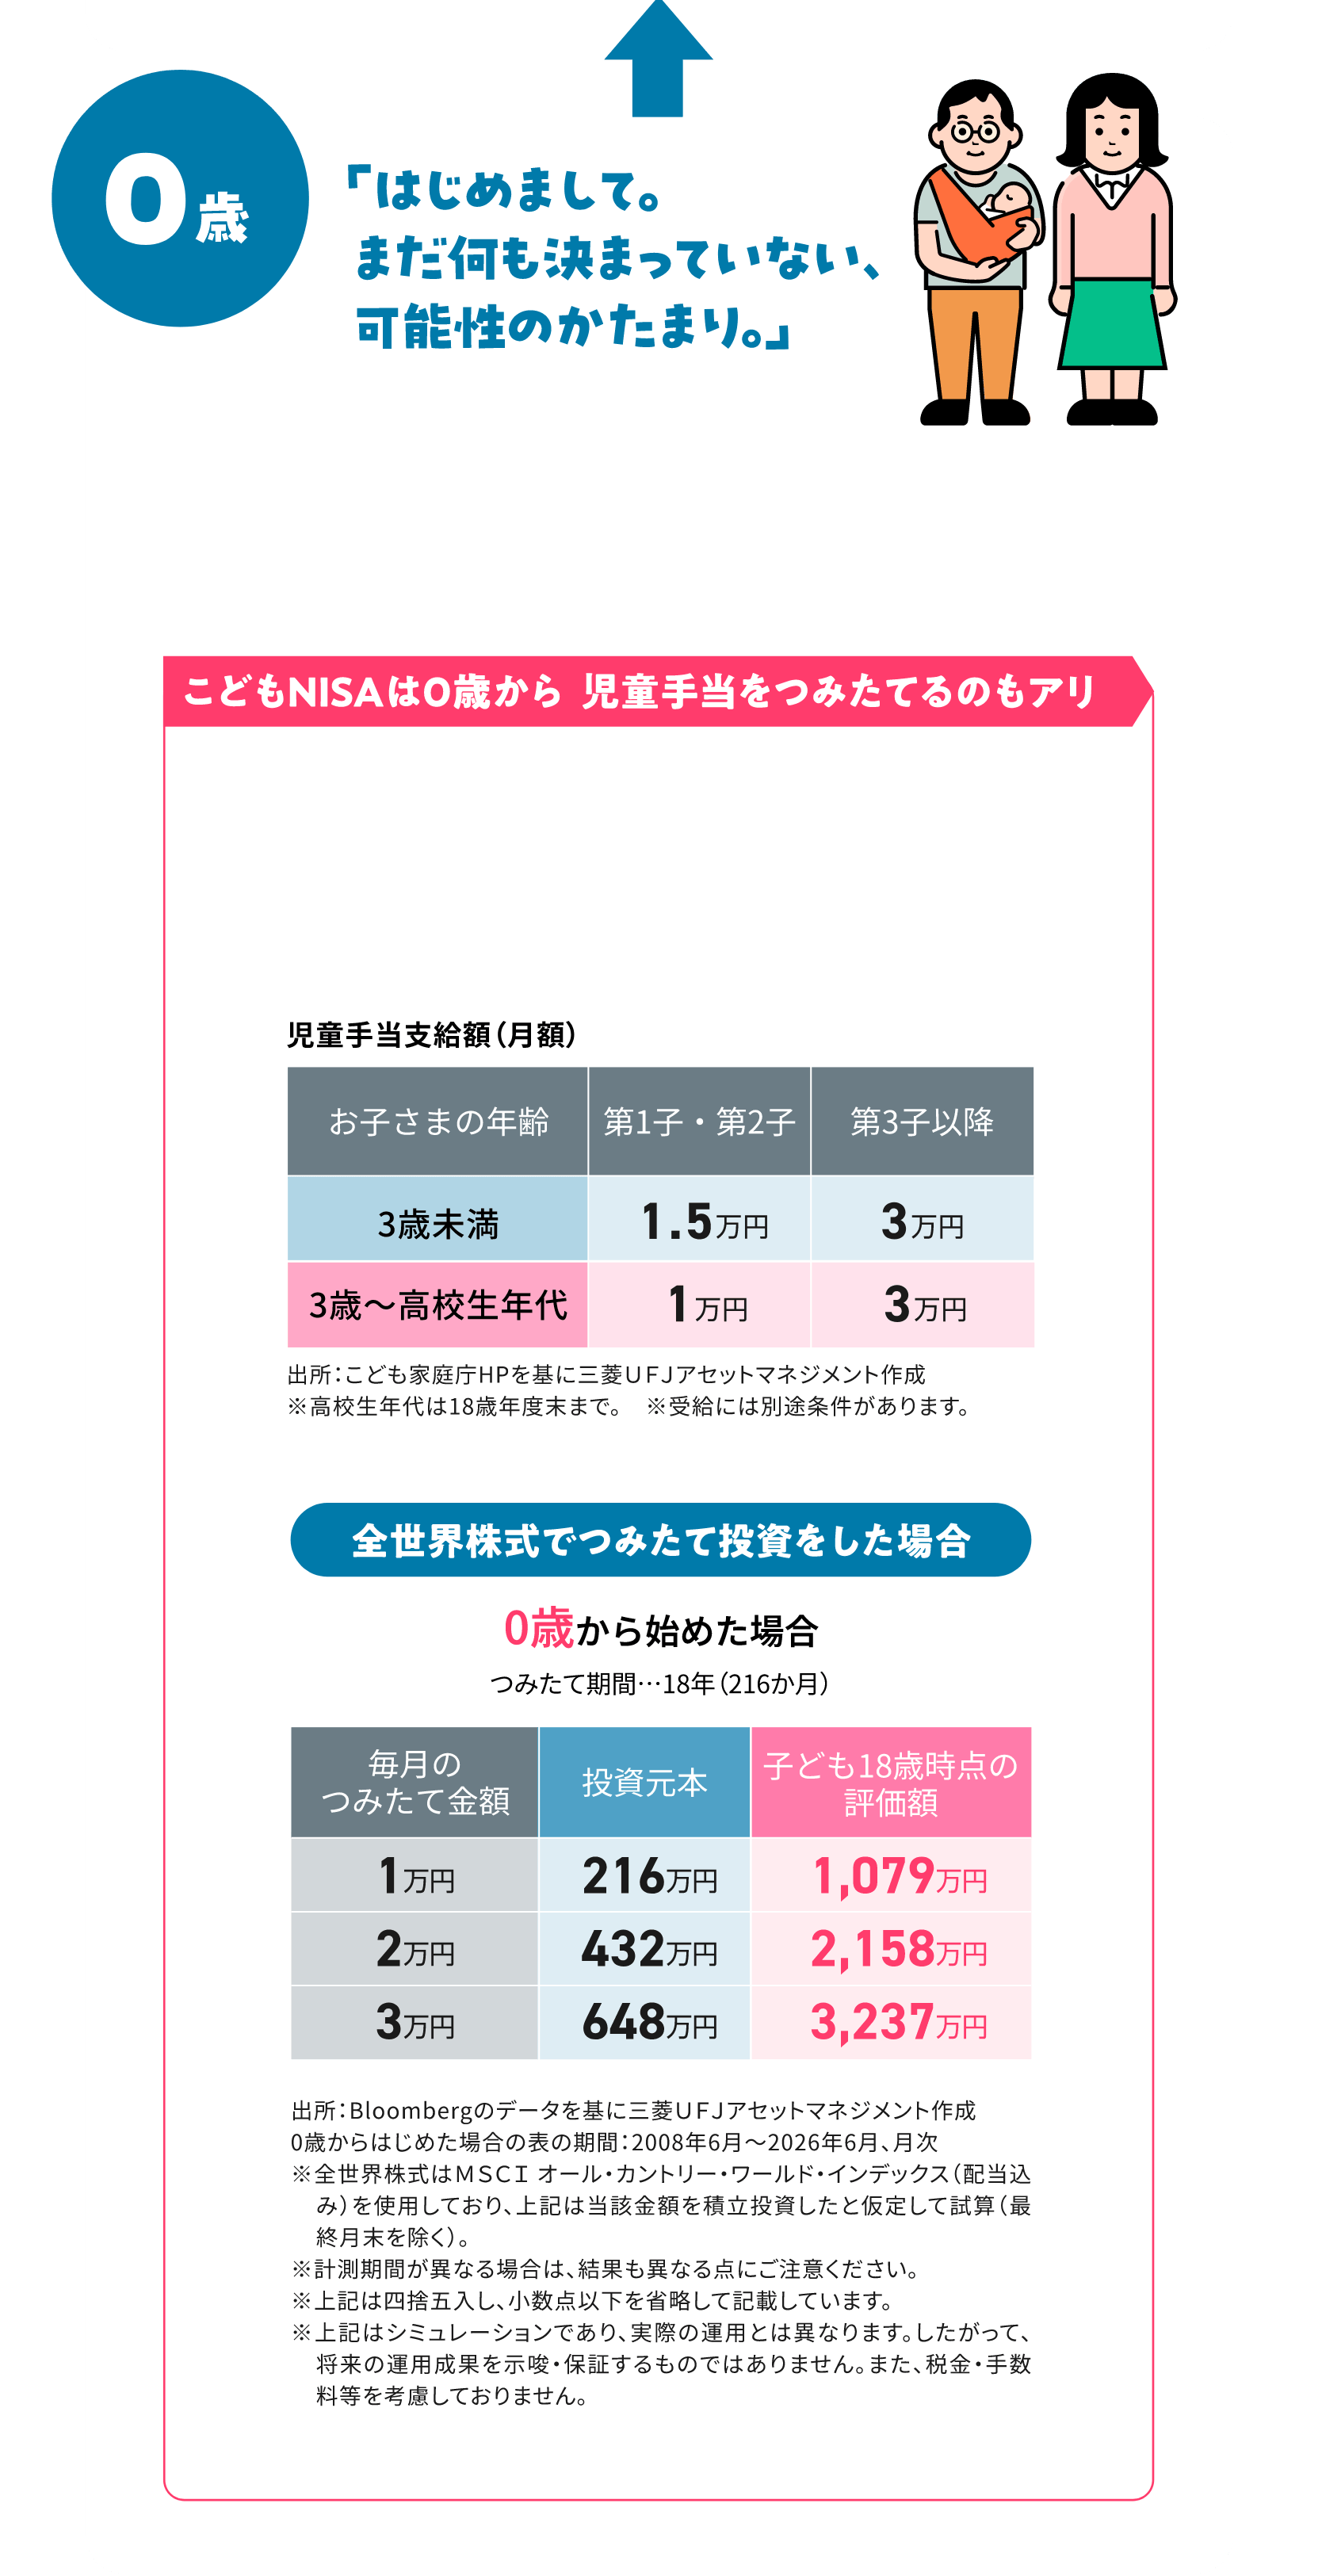
祝・誕生。
新しい家族、我が子との出会い。
時間を味方につけるにはいちばんいいタイミング。
つみたて投資は長く続けることがコツ。
複利効果による運用益がつみあがることが期待できます。こどもNISAは0歳からはじめられます。
たとえば「児童手当」。0歳から高校卒業まで受け取ると総額は
第1子・第2子で約234万円に。
この金額を投資にまわしてつみたてると、将来大きな助けになる
かもしれません。 -


Episode 024人に1人ははじめてる!

Episode 024人に1人ははじめてる!
最近よく聞く「NISA」。
実は4人に1人がすでに始めていて、
今も利用者はどんどん増加中。
その理由を4つに分けて、
わかりやすくご紹介します。
※金融庁「NISA口座の利用状況調査(2024年12月末時点(速報値))」および総務省統計局「年齢(各歳)、男女別人口及び
人口性比ー総人口、日本人人口(2024年10月1日現在)」より推計

※金融庁「NISA口座の利用状況調査(2024年12月末時点(速報値))」および総務省統計局
「年齢(各歳)、男女別人口及び人口性比ー総人口、日本人人口(2024年10月1日現在)」より推計

-

日本人の平均寿命は、男性が81.05歳(世界4位)、女性が87.09歳(世界1位)※1となっています。
さらに、90歳以上の人口は1995年に44.3万人だったのが、2023年には272.9万人※2と、約6倍に。
つまり、「老後の生活が長くなっている=老後の生活資金がよりかかる」ようになっているんです。
だから、多くの方々が年金だけの老後生活資金に強く不安を感じ、投資信託を始めています。
-

通常の株式投資信託では、売却益や分配金に「20.315%」の税金が課税されます。しかしNISAはこの税金がかからないため非常に利用しやすい制度なのです。
-

以前のNISAでは、20.315%の税金が免除になるものの、免除期間は「つみたてNISA」で最大20年間、「一般NISA」では、最大5年間と期間制限がありました。 しかし2024年1月からスタートした新NISAでは、この期間制限が撤廃され、非課税期間が無期限となり、よりお得な制度に生まれ変わったのです。
-

「でもまとまった金額が必要では?」とお考えのかたもいらっしゃるかもしれません。 新NISAのつみた
て投資枠を使えば、少額でもOK。肥後銀行なら月々5,000円からNISAをスタートできます。 無理に投資に資金を回すことなく、生活費の中から余った余剰資金で少額でもコツコツ積み立てていくことがコツです。


Episode 03向いている人

Episode 03NISAに向いている人
NISAって難しそう…そう感じている
あなたこそ、実はぴったり。
その理由は?
ヒントは「はじめてでも安心」にあります。


-

ひとりで全部やろうとす
るとやはりハードルが
高く感じてしまうかもし
れませんが、お近くの肥
後銀行で口座を開けば、
わからないことがあって
もお気軽に銀行へ相談可能。二人三脚であなたの運用をしっかりサポートします。 -

たくさんある金融商品。変動リスクを考えると余計にわからなくなるもの。肥後銀行ならお客様のプランにあわせて最適と思われる金融商品をご提案。わからないからこそ、「信」じて「託」してください。
-

投資信託には元本保証は
ありません。そのため元本
割れのリスクがあります。でも、ちょっとだけ考えてみ
てほしいことがあります。仮にこの先20年間で1,000万円貯金したとします。その1,000万円は確かに減ることはありません。しかし、現在の1,000万円は変わらず1,000万円の価値を保てているでしょうか?過去の事実をみてみると、数年前に100円で買えていたドーナツやハンバーガーは、現在はもう100円では買えません。つまり100円の価値が下がってしまっているのです。この先も物価上昇が続くとしたら、ただ預金している「なにもしない」状態もベストとは言えないかもしれません。


Episode 043つの秘訣

Episode 04投資3つの秘訣
同じ金額を積み立てても、
運用と貯金で20年後に大きな差が!
でも投資は不安…?
そんな方に、3つの秘訣をお伝えします。
※毎月5万円を年率4%で運用しながら、積み立てたものと仮定したシミュレーションであり、実際のファンド等の運用実績を示すものではありません。
※複利効果のイメージを示すためのものであり、将来の投資成果を示唆・保証するものではありません。また、手数料、税金等は考慮しておりません。
※(株)肥後銀行が作成


-

1989年からの20年間※1に毎月同額ずつ、国内外の株式と債券※2に積立投資をおこなった人のうち、
しかし例えば「保有期間5年」といった短い期間での年間収益率※3をみると元本割れになるケースもあったため、長い期間で継続することが大切であることがわかります。
-

基準価額が変動する投資信託では“買い時が難しい”ところ。しかし「一定金額」で「定期的」に購入する「ドル・コスト平均法」なら、高いときには少なく、低いときには多く購入でき、結果的に購入単価を平準化することができます。
-

ひとつの資産だけに投資するより、値動きが異なる複数の資産(国内/海外/株式/債券/不動産など)に分散して投資をおこなうことで価格の変動をある程度おさえることができます。
タマゴをひとつのカゴに全て盛ってしまうとそのカゴを落としたらタマゴはすべて割れてしまいます。
しかし数個ずついくつかのカゴに分けて盛れば、カゴをひとつ落としたとしてもほかのタマゴは無事です。
分散投資にも同じことが当てはまります。


Episode 05案内人がカギ!

Episode 05案内人がカギ!
NISAは一人一口座。
だから、はじめる場所選びはとっても重要。
ではなぜ、肥後銀行が
選ばれているのか?
その理由をお伝えします。


-

新NISAが始まって、どの金融機関で口座を開設しようか迷っていたんですが、比較検討するのも面倒だし、なんとなく目に付いたお得なキャンペーンを実施していたネット証券で口座開設しました。でも、いざ実際運用し始めたら「相場が不安定な動きをしているけどこのままでいいの?」とか「このままずっと今の積立金額でいいの?」とか自分ひとりで判断できない疑問がたくさん出てきて。近所の銀行で気軽に対面で相談できるということが自分にとってはすごく心強く感じたので、銀行でNISA口座を開設し直しました。投資信託って元本割れのリスクもあるからこそ、なおさら相談しながら運用できるって大切なポイントだな、と感じています。
-

周りで結構NISAが話題になっていたから、とりあえず口座だけは作ったものの、実際に運用って言われてもよくわからないのもあって金融商品の購入はしていませんでした。ところが2~3年後、自分と同じ時期にNISAを始めた友人と話していたらちゃんと運用益がでていて、しかも結構な金額で…。友人も初心者でよくわからない中だったけれど、銀行で資産運用担当の方に相談しながらコツコツ頑張っているとのこと。自分もわからないままにしないで、銀行に相談しながらもう一回頑張ってみようと思います!


投資信託は長い時間をかけて運用していくことが重要です。長い運用期間の中では相場が一時的に不安定になったり、プランを変更する必要が出てきたり、いろいろと悩んでしまうことも。そんなとき、すぐ相談できる場所が近くにあったら、とても心強いのではないでしょうか。私たち肥後銀行はお客さまにとって、そんな「頼れるパートナー」でありたいと考えています。ぜひ、お近くの肥後銀行にお気軽にご相談ください。


Episode 06どのファンドが正解?

Episode 06どのファンドが正解?
NISA口座は作ったものの、
金融商品が多すぎて迷ってしまう…
それも無理はありません。
そんなときは、肥後銀行にお任せください。
あなたに合った金融商品がきっと
見つかるはず!


-

昨年、新NISAが始まって、とりあえず口座は作ってみたけれど、商品購入で迷ってしまって結局なにもできていない…。
そんなお悩みありませんか?
たしかにNISA対象商品だけでも…と、かなりの数にのぼります。この中から自分に最適な商品を見つけるのは至難の業。でも肥後銀行&九州FG証券なら、あらかじめ商品を約100銘柄まで厳選。選び抜いた商品の中からお選びいただけます。


やっぱりひとりじゃ不安という方はお近くの窓口でご相談ください!
あなたにピッタリの商品を一緒に見つけませんか?
まずはWEBで来店予約から。


NISAに関するお問い合わせ
肥後銀行NISAご案内デスク

受付時間/【平日】9:00〜17:00
(肥後銀行休業日は除きます)